申税小微,我们公司是小规模纳税人,平时既有开票收入,也有客户不要发票的情况。申报的时候系统应该怎么操作呢?减免税表又应该怎么填?能给我们讲讲具体步骤吗?
收到!今天我们就结合一个案例,手把手教大家系统操作,学习新版增值税申报表的正确申报方法。一起来看看吧!
【案例】
甲企业是一家零售业的小规模纳税人,2026年三季度,该企业销售商品取得不含税销售额合计40万元。其中:开具1%税率的增值税专用发票10万元,增值税普通发票20万元,未开票不含税收入10万元。
下面,跟着申税小微一起进入电子税务局,按顺序操作吧!
操作指引
PART/01
进入申报模块
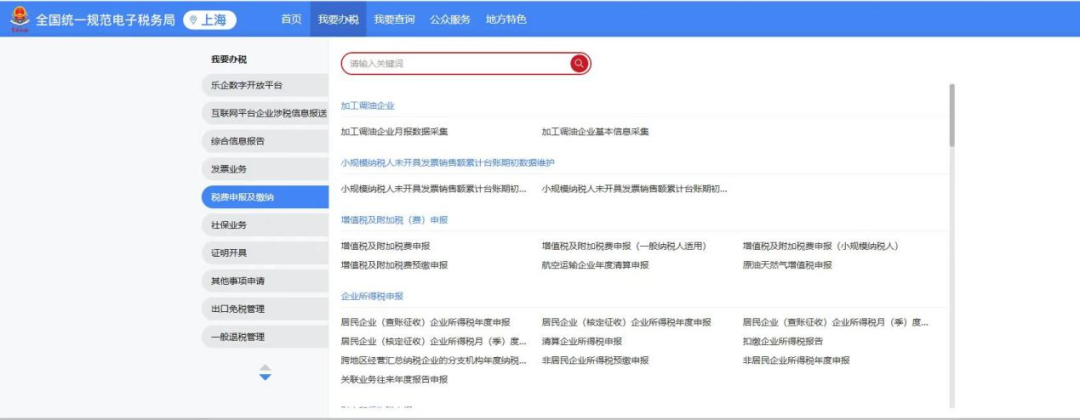
登录电子税务局后,您可以通过以下路径进入申报界面:
【我要办税】-【税费申报及缴纳】-【增值税及附加税费申报】-【增值税及附加税费申报】
PART/02
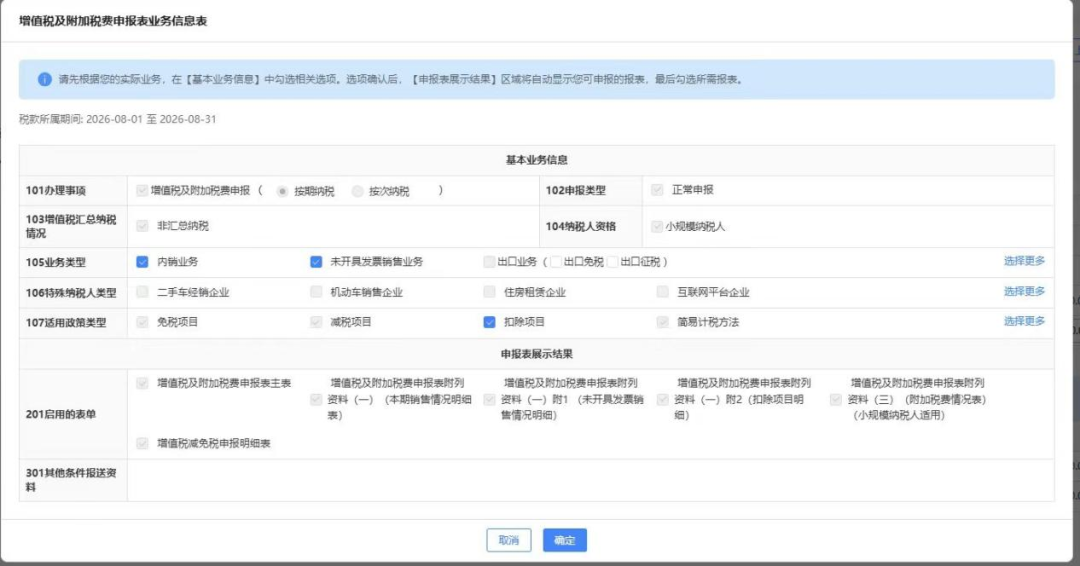
填报《增值税及附加税费申报表业务信息表》
进入申报界面后,首先根据经营业务实际情况填写《增值税及附加税费申报表业务信息表》。系统自动勾选104纳税人资格:小规模纳税人。
PART/03
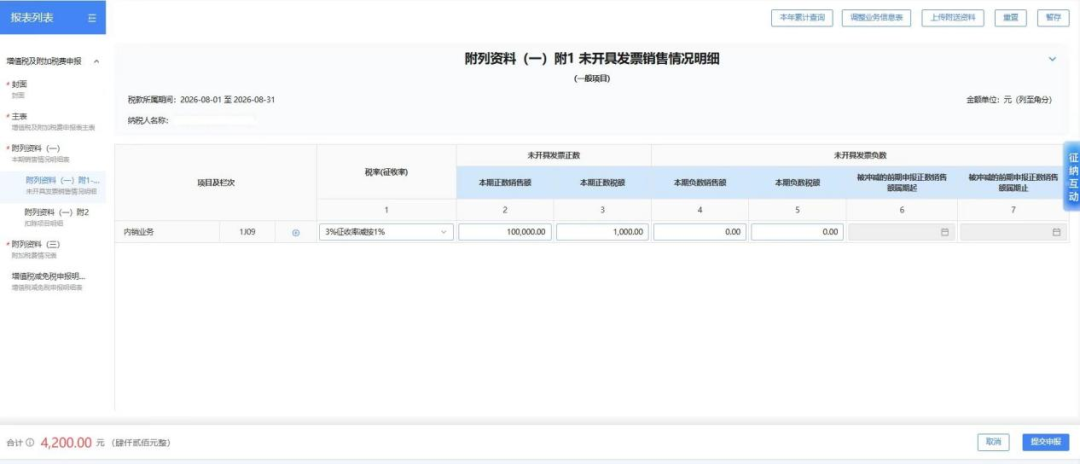
填报《附列资料(一)附1未开具发票销售情况明细》
在“项目及栏次”中申报内销业务,在第2列“未开具发票正数-本期正数销售额”填报100000元,第3列“未开具发票正数-本期正数税额”填报1000元。
PART/04
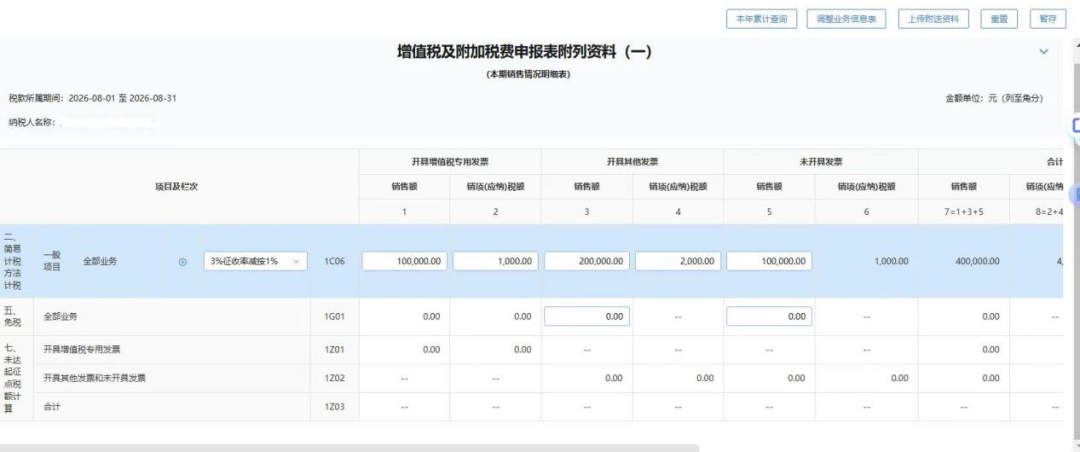
填报《增值税及附加税费申报表附列资料(一)(本期销售情况明细表)》
申报“二、简易计税方法计税-一般项目-全部业务”行,征收率选项选择3%征收率减按1%,在“开具增值税专用发票”列填入不含税销售额100000元,系统自动计算对应税额1000元;在“开具其他发票”列填入不含税销售额200000元,系统自动计算对应税额2000元。
PART/05
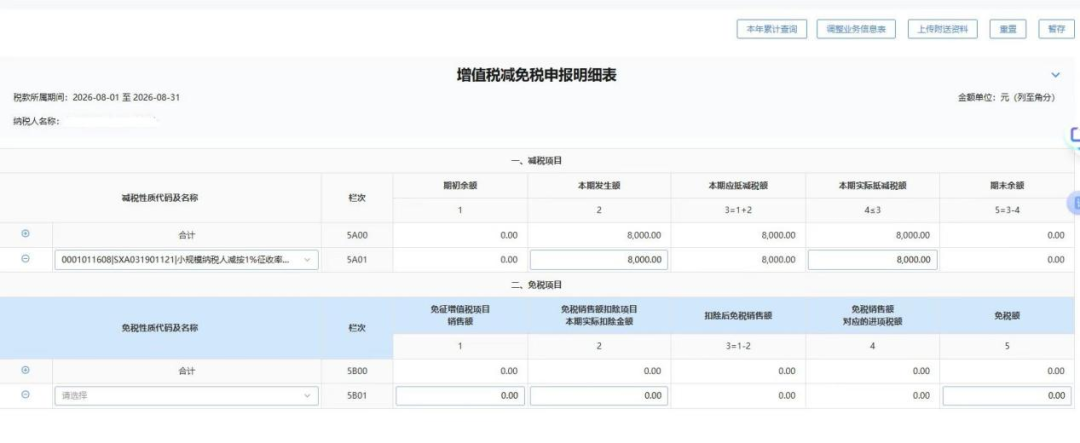
填报《增值税减免税申报明细表》
填报“一、减税项目”,减免性质代码项目选择“0001011608|SXA03190112|小规模纳税人减按1%征收率征收增值税”,本期发生额8000元,本期实际递减税额8000元。
PART/06
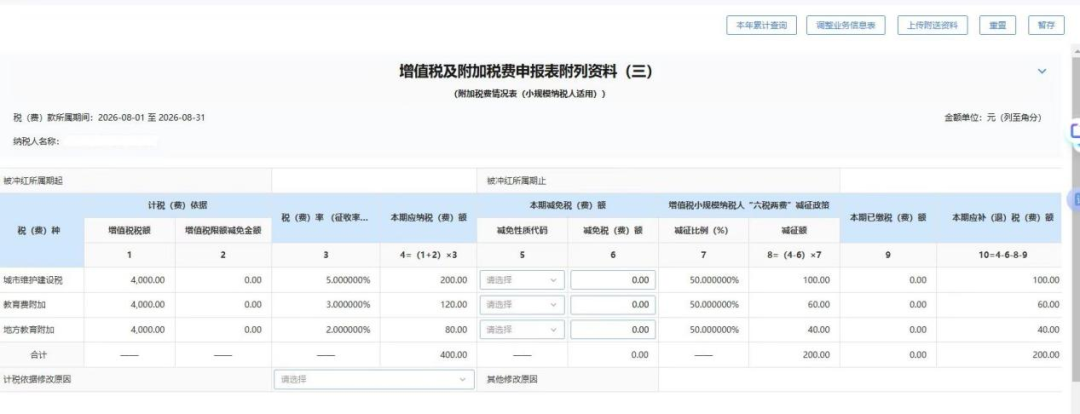
核对《增值税及附加税费申报表附列资料(三)附加税费情况表(小规模纳税人适用)》
PART/07
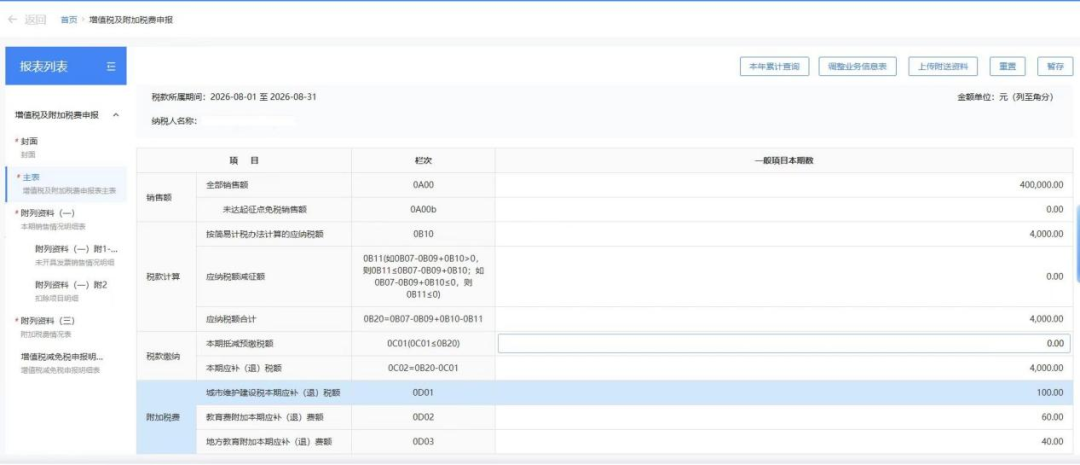
核对《增值税及附加税费申报表主表》
核对附列资料结转的申报数据,确认无误后点击提交申报完成操作。
以上就是本期申报的操作指南。您学会了吗?赶紧转发给身边的财务小伙伴吧!
更多
长按或扫描左侧二维码进入上海税务“2026增值税申报表”专栏,获取更多新版增值税申报表相关内容。
供稿:易鸣宇 李伟灿
制作:孙亚萍