申税小微,我们公司新增广告业务,是否要缴纳文化事业建设费?另外文化事业建设费如何计算、申报,有无优惠政策,也想了解一下。
好的!下面我就结合政策规定、电子税务局操作步骤,为您详细梳理相关知识点。
一、哪些主体需要缴纳广告业文化事业建设费?
1.缴纳义务人
根据《财政部 国家税务总局关于营业税改征增值税试点有关文化事业建设费政策及征收管理问题的通知》(财税〔2016〕25号),在中华人民共和国境内提供广告服务的广告媒介单位和户外广告经营单位,应按规定缴纳文化事业建设费。
广告媒介单位和户外广告经营单位,是指发布、播映、宣传、展示户外广告和其他广告的单位,以及从事广告代理服务的单位。
2.扣缴义务人
根据《财政部 国家税务总局关于营业税改征增值税试点有关文化事业建设费政策及征收管理问题的通知》(财税〔2016〕25号),中华人民共和国境外的广告媒介单位和户外广告经营单位在境内提供广告服务,在境内未设有经营机构的,以广告服务接受方为文化事业建设费的扣缴义务人。
二、广告服务具体指什么?
广告服务是指利用图书、报纸、杂志、广播、电视、电影、幻灯、路牌、招贴、橱窗、霓虹灯、灯箱、互联网等各种形式为客户的商品、经营服务项目、文体节目或者通告、声明等委托事项进行宣传和提供相关服务的业务活动,包括广告代理和广告的发布、播映、宣传、展示等。
【注意】
广告设计属于“文化创意服务”中的“设计服务”,不属于文化事业建设费征收范围。
三、广告业文化事业建设费应缴费额如何计算?
1.缴纳义务人
缴纳文化事业建设费的单位应按照提供广告服务取得的计费销售额和3%的费率计算应缴费额,计算公式如下:
应缴费额=计费销售额×3%
计费销售额,为缴纳义务人提供广告服务取得的全部含税价款和价外费用,减除支付给其他广告公司或广告发布者的含税广告发布费后的余额。
2.扣缴义务人
按规定扣缴文化事业建设费的,扣缴义务人应按下列公式计算应扣缴费额:
应扣缴费额=支付的广告服务含税价款×费率
四、广告业文化事业建设费主要有哪些优惠政策?
1.免征政策:增值税小规模纳税人中月销售额不超过2万元(按季纳税6万元)的企业和非企业性单位提供的应税服务,免征文化事业建设费。
2.减征政策:延续实施文化事业建设费优惠政策,即:自2025年1月1日至2027年12月31日,对归属中央收入的文化事业建设费,按照缴纳义务人应缴费额的50%减征;对归属本市地方收入的文化事业建设费,按照缴纳义务人应缴费额的50%减征。
五、首次申报文化事业建设费前,需要做什么?
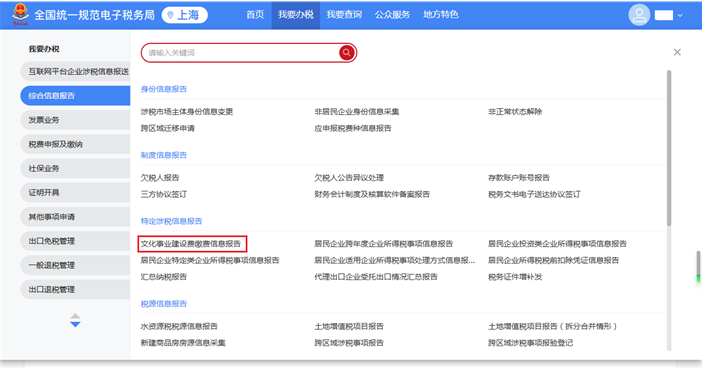
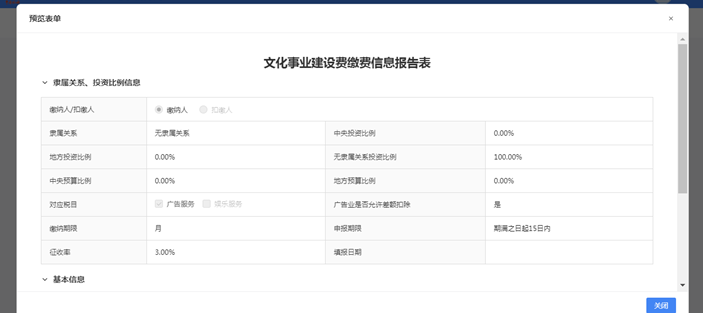
以提供广告服务的缴纳义务人为例,需登录电子税务局完成文化事业建设费缴费信息报告。
【注意事项】
根据《国家税务总局关于营业税改征增值税试点有关文化事业建设费登记与申报事项的公告》(国家税务总局公告2013年第64号)有关规定:
(1)缴纳人为中央所属企事业单位的,“隶属关系”为“中央”,“中央投资比例”为100%;
(2)缴纳人为地方所属企事业单位,“隶属关系”为“地方”,“地方投资比例”为100%;
(3)缴纳人为集体企业、私营企业、外商独资企业、其它等,则“隶属关系”为“无隶属关系”,“无隶属关系投资比例”为100%;缴纳人有多种投资主体,无确定和清晰隶属关系的,不填写“隶属关系”,“中央投资比例”、“地方投资比例”、“无隶属关系投资比例”为各投资主体在缴纳人中的投资比例。
六、广告业文化事业建设费如何进行申报?
1.登录电子税务局,在【我的待办】中可以看到未申报的待办信息。
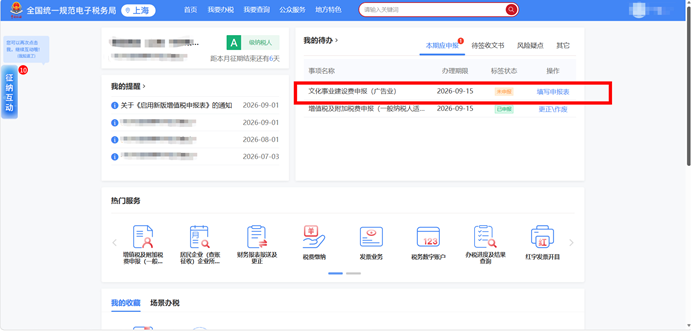
也可通过【我要办税】-【税费申报及缴纳】-【非税收入申报】-【文化事业建设费申报】功能菜单进入申报页面。
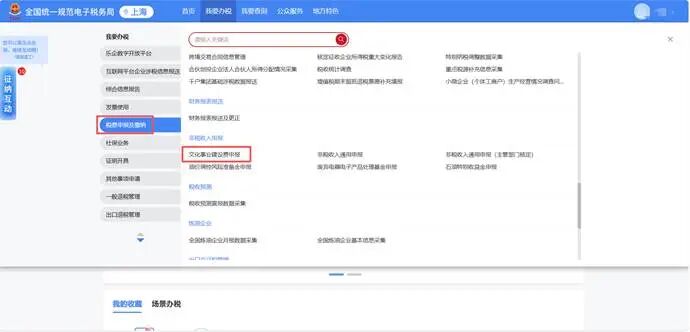
2.文化事业建设费申报功能分为补录式申报、填表式申报。
(1)补录式申报
进入申报界面默认为补录式申报。缴纳义务人需确认预填数据是否正确,若数据与实际经营数据不一致,应据实填报。
如提供广告服务的缴纳义务人需要扣除支付给其他广告公司或广告发布者的含税广告发布费的,点击【编辑扣除项】填写《应税服务减除项目清单》,系统会有预填数据,进行核对后,可自行勾选删除或增加。
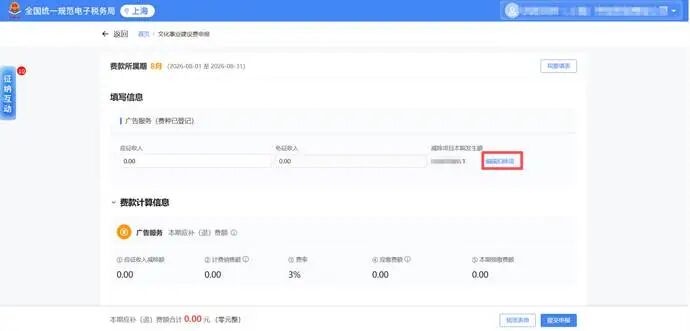
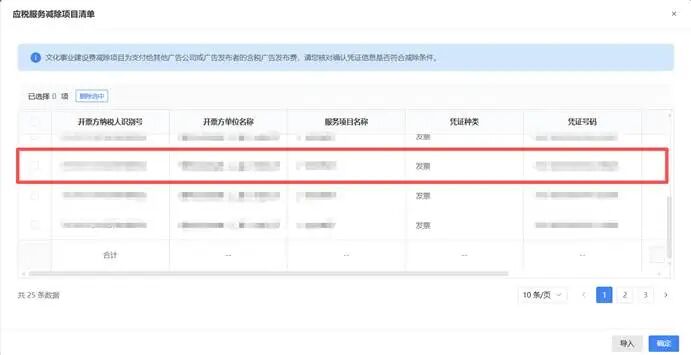
(2)填表式申报
缴纳义务人如习惯使用填表式申报,可以点击【我要填表】,进入“填表式申报”页面。
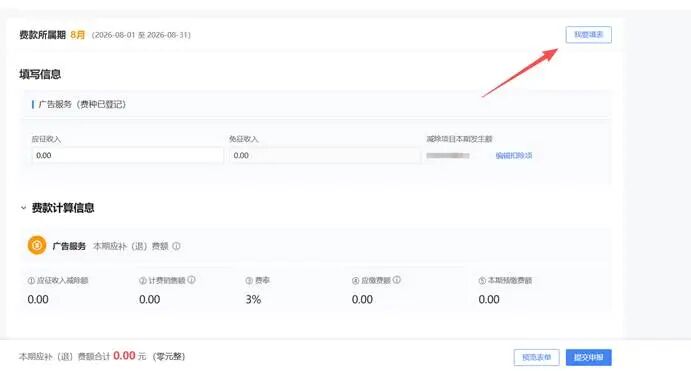
缴纳义务人可对《文化事业建设费申报表(广告服务)》及《应税服务减除项目清单(广告服务)》进行填写和修改。
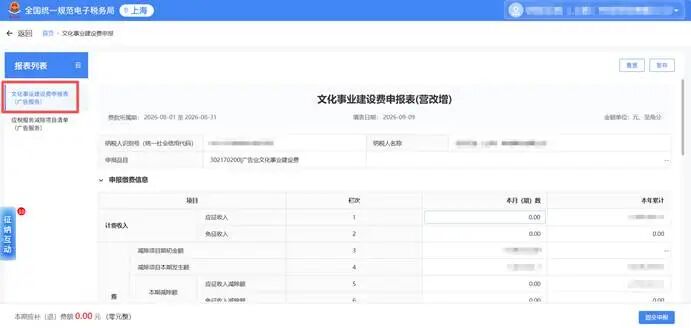
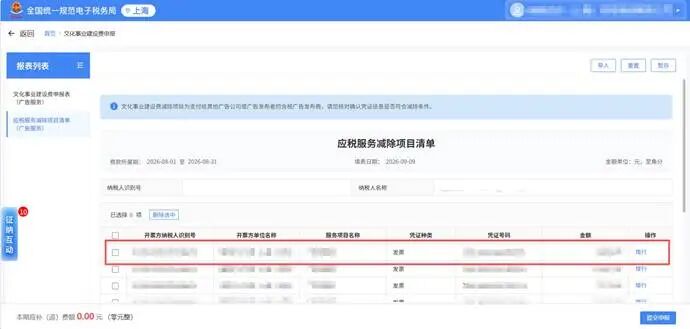
【注意事项】
(1)“计费收入”,指缴纳义务人本期提供有关应税服务取得的全部含税价款和价外费用,包括“应征收入”和“免征收入”。
(2)在填报减除项目时,本期减除项目期初金额应与上期减除项目期末余额保持一致。
(3)如缴纳义务人同时发生广告服务和娱乐服务应税行为,应在申报界面分别填报。
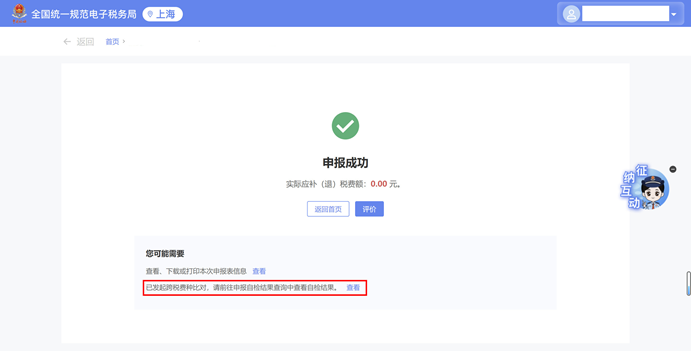
3.填报完成后,点击“提交申报”按钮。申报成功后跳转申报结果反馈页面。
4.缴纳义务人完成申报后,系统将提供申报智能自检服务。通过页面下方“您可能需要”提示引导进入该功能,该功能将有助于您快速掌握申报数据比对结果,确保申报信息准确无误。
供稿:丁娟
制作:徐中颢